Carlos Adrianzén
Los intereses y la usura
Una legislación que fortalece las formas de financiamiento más peligrosas
Lo político casi siempre nos trae falsas novedades. Esta vez se asocia con uno de los aspectos más desconcertantes del panorama político actual, al comprobarse que la ideología suele pesar más que la lógica, la evidencia o incluso el sentido común. Me refiero al resurgimiento del vocablo “usura” en la discusión política local sobre las tasas de interés.
A nivel micro, uno de los mayores aciertos de política económica de los años noventa fue precisamente la liberación de las tasas de interés. Se permitió que el mercado, condicionado por variables como los encajes y el entorno monetario, determine las tasas mediante la valoración del riesgo y la escasez relativa de fondos prestables. En otras palabras, se abandonaron los controles o topes máximos a las tasas de interés porque habían demostrado ser una política pública perjudicial.
Debe resaltarse que la eliminación de esos controles permitió una expansión significativa de la intermediación financiera hacia sectores tradicionalmente excluidos, como la agricultura, la pequeña empresa y la microempresa. Nunca en la historia del Perú se había observado una asignación de crédito tan amplia hacia estos segmentos.
Se suponía que, tras décadas de fracasos crediticios entre los años cincuenta y ochenta, habíamos aprendido que los topes máximos a las tasas de interés constituían una desgracia autoinfligida.
Que fueron una fuente recurrente de:
- Contracción o racionamiento del crédito. Al limitar artificialmente el precio del financiamiento, se restringía la oferta de un recurso escaso, generando efectos recesivos sobre la actividad económica.
- Corrupción en la asignación del crédito. Cuando las tasas reguladas se ubicaban por debajo de los niveles de mercado e incluso de la inflación, el acceso al crédito subsidiado se convertía en una renta artificial cuya asignación incentivaba prácticas corruptas.
- Ineficiencia macroeconómica. Estos controles obstaculizaban el flujo de recursos entre agentes superavitarios (ahorristas) y deficitarios (demandantes de crédito), debilitando la intermediación financiera.
- Mercantilismo. Los topes máximos, definidos mediante decisiones políticas y burocráticas, alteraban arbitrariamente los márgenes del sistema financiero y distorsionaban la asignación de recursos.
- Irracionalidad económica. Resulta ingenuo creer que una tasa de interés excesivamente elevada fortalece indefinidamente la rentabilidad del negocio bancario. Cuanto mayor es la tasa exigida, mayor suele ser también la probabilidad de incumplimiento. Si la supervisión prudencial funciona adecuadamente, las instituciones que asumen riesgos desproporcionados terminan enfrentando pérdidas, intervenciones o incluso su salida ordenada del mercado.
Pero no
Bastó que algunos funcionarios de la nueva administración intentaran corregir una anti-reforma, introducida durante los gobiernos de izquierda de la última década, concretamente los topes máximos a las tasas de interés implantados, bajo el argumento de proteger a los consumidores de supuestos abusos, para que surgieran numerosas voces denunciando que su eliminación conduciría a tasas de interés descontroladas. La reacción resulta sorprendente.
Algunos de quienes sostienen estas posiciones no han revisado la larga tradición intelectual que discutió el tema de la usura. Otros sí comprenden las implicancias de lo que proponen, pero les encantan los regalitos estatales. En ambos casos, el resultado es similar: la reapertura de espacios para la arbitrariedad y los incentivos perversos. Se añoran mecanismos característicos de los años de control financiero, particularmente durante la dictadura de Velasco, y con la misma lógica podrían reivindicarse controles sobre combustibles, insumos estratégicos o incluso esquemas como el dólar MUC, en los tiempos de influencia de la alianza liderada por la Izquierda Unida.
Se rescatan así hoy algunas de las ideas más técnicamente débiles de la política económica. Y el argumento de la supuesta usura bancaria resulta especialmente eficaz porque apela a intuiciones morales simples y fáciles de comunicar.
Política pública pro-gota-a-gota
Con supervisión bancaria adecuada y un mínimo de calidad institucional, el crédito formal puede incorporar y gestionar niveles distintos de riesgo. Sin embargo, cuando con la banderita de proteger al consumidor se usa la cantaleta de una supuesta usura cabe dilucidar: ¿cuándo una tasa sería alta? y ¿abusiva? En los hechos, una tasa de interés puede reflejar riesgo, costos de evaluación, informalidad del prestatario, falta de garantías o escasa competencia.
Así las cosas, cuando se impone un tope máximo a las tasas de interés, muchas operaciones dejan de ser viables dentro del sistema financiero regulado. Determinados préstamos, por sus altos costos de evaluación, monitoreo y recuperación, requieren tasas que reflejen adecuadamente esos riesgos. En lugar de corregir las deficiencias institucionales o mejorar el entorno de cumplimiento contractual, suele optarse por la solución aparentemente más sencilla: imponer límites administrativos a las tasas.
Si el riesgo de una operación exige una tasa superior a la considerada aceptable por el criterio político de turno, la respuesta más fácil consiste en prohibir esa tasa. Pero con ello el problema no desaparece. Los prestatarios de mayor riesgo simplemente quedan excluidos del mercado formal y son empujados hacia mecanismos informales de financiamiento.
Pasan del sistema regulado al universo del préstamo ilegal, del gota-a-gota, de los cobradores violentos y de las organizaciones criminales que operan fuera de toda supervisión. Para los promotores de estos topes, sin embargo, el problema parece resolverse porque el supuesto abuso desaparece de las estadísticas del sistema formal.
Lo que generalmente se omite es que dicho abuso no se elimina; simplemente se traslada y suele amplificarse en mercados informales donde no existen mecanismos efectivos de protección. La paradoja es evidente: una legislación concebida para combatir la usura puede terminar fortaleciendo formas de financiamiento mucho más gravosas y peligrosas.
Millones de personas pueden creer que estas medidas las protegen, cuando en realidad reducen sus opciones de acceso al crédito y, en situaciones de necesidad, las empujan hacia alternativas considerablemente más costosas, desesperadas y riesgosas.
A modo de epílogo
Mientras observamos este impulso demagógico por controlar las tasas de interés, emerge paralelamente una tendencia de la cual casi no hablamos, por ello, conviene observar la evidencia.
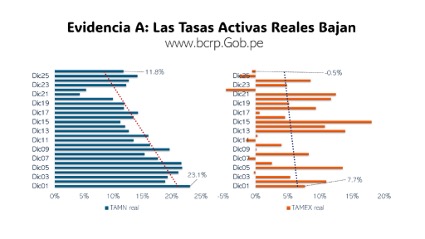
Las tasas de interés reales de los préstamos en el mercado peruano han tendido a disminuir significativamente a lo largo del tiempo (ver Evidencia A). Es decir, aun considerando las distorsiones asociadas al régimen cambiario y otros factores regulatorios, el costo real del crédito ha seguido una trayectoria descendente. En consecuencia, la expansión financiera y la competencia han operado en la dirección opuesta a la narrativa según la cual la liberalización conduce inevitablemente a intereses cada vez más elevados.
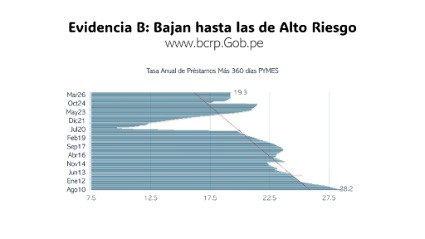
La Evidencia B refuerza esta conclusión. Incluso en segmentos de crédito particularmente riesgosos, donde las tasas son naturalmente mayores debido a los riesgos de incumplimiento, se observa una reducción cercana a diez puntos porcentuales a lo largo del período analizado. Esto sugiere que el crecimiento de la economía, la profundización financiera y las economías de escala logradas por el sistema han contribuido a abaratar el crédito incluso para los usuarios más riesgosos. Por ello conviene recordar dos lecciones fundamentales.
Primero, la experiencia histórica indica que los topes o controles sobre las tasas constituyen una fuente recurrente de corrupción, distorsiones económicas, restricciones crediticias e incentivos perversos.
Segundo, bajo esquemas de supervisión prudencial rigurosa, tasas de interés reales persistentemente elevadas pueden ser también una señal de problemas patrimoniales o de una incorrecta valoración de riesgos por parte de los intermediarios financieros. En tales casos, la solución corresponde a la supervisión y regulación prudencial, no al establecimiento de controles administrativos de precios. Aquí lo único relevante implica el proceso de formación del precio. Y si la gerencia de un banco se equivoca al valorar el riesgo, sus accionistas deben absorber la pérdida.
Cuidado con olvidar ambas lecciones al mismo tiempo.

COMENTARIOS